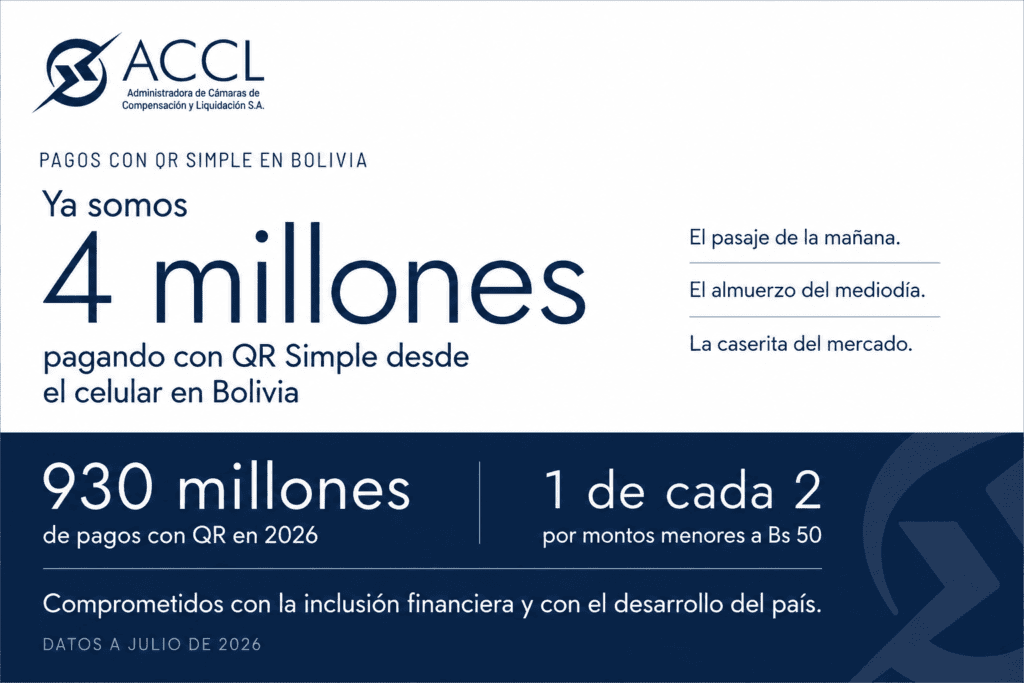
4 millones de bolivianos ya pagan con QR: El salto digital que está transformando la economía cotidiana
El código QR dejó de ser una alternativa tecnológica para convertirse en uno de los principales protagonistas de la transformación del sistema de pagos boliviano. A julio de 2026, cuatro millones de bolivianos ya utilizan este mecanismo desde sus celulares, una señal de que la digitalización financiera ha alcanzado una nueva escala en el país.
Hay revoluciones que no hacen ruido. No necesitan grandes anuncios ni cambios visibles en las calles. Ocurren cada vez que una persona acerca su teléfono a un código QR, confirma un monto y completa una compra en segundos.
En Bolivia, esa escena se ha vuelto cada vez más cotidiana.
El hito de 4 millones de bolivianos utilizando pagos mediante QR desde el celular, registrado a julio de 2026, refleja una transformación que va mucho más allá de la tecnología. Representa un cambio en la manera en que las personas compran, venden, transfieren dinero y participan de la economía formal.
Y detrás de cada uno de esos pagos existe una infraestructura financiera que trabaja en segundo plano para que el dinero pueda movilizarse de manera eficiente, segura e interoperable.
La infraestructura detrás del clic
Cuando un consumidor escanea un QR, la operación puede parecer instantánea y sencilla. Sin embargo, detrás de esa experiencia existe una arquitectura tecnológica y financiera que conecta a diferentes participantes del sistema.
En ese ecosistema desempeña un papel relevante la Administradora de Cámaras de Compensación y Liquidación S.A. (ACCL S.A.), constituida en 2004 y especializada en la compensación y liquidación de instrumentos de pago. Su función consiste en procesar las operaciones recibidas de sus participantes y contribuir a que los recursos lleguen correctamente a su destino.
La ACCL opera, entre otros mecanismos, la Cámara de Transferencias Electrónicas de Fondos (ACH), mediante la cual las instituciones financieras intercambian órdenes electrónicas para abonos y débitos de fondos.
En otras palabras, la experiencia del usuario —escaneo, confirmación y pago— es apenas la parte visible de una infraestructura mucho más amplia.
El QR como infraestructura de inclusión
El crecimiento del QR no responde únicamente a una cuestión de comodidad. Su expansión forma parte de una estrategia más amplia de modernización del sistema financiero boliviano.
El Banco Central de Bolivia desarrolló el esquema QR BCB Bolivia bajo una premisa fundamental: la interoperabilidad. El estándar permite que usuarios de diferentes entidades financieras puedan realizar pagos y cobros mediante un mismo esquema, independientemente de la institución en la que mantengan su cuenta.
Esta característica tiene una consecuencia económica relevante: reduce las barreras para que consumidores y pequeños negocios puedan incorporarse a los pagos digitales.
Un comerciante ya no necesita necesariamente manejar grandes cantidades de efectivo para recibir pagos. Un emprendedor puede cobrar desde su teléfono. Un cliente puede pagar desde su aplicación bancaria. Y una transferencia que antes podía requerir efectivo, cambio o una visita física a una entidad financiera puede resolverse digitalmente.
El QR, en ese sentido, funciona como una puerta de entrada a una economía cada vez más digital.
Los números muestran el cambio
Las estadísticas oficiales del BCB permiten dimensionar la velocidad de esta transformación.
A julio de 2026, el sistema de pagos de bajo valor procesó Bs916.432 millones en 1.662 millones de operaciones, cifras que representan incrementos de 17% y 86%, respectivamente, frente al mismo periodo de 2025.
Dentro de este universo, las Órdenes Electrónicas de Transferencia de Fondos (OETF) alcanzaron 911,1 millones de operaciones, mientras que las operaciones de billetera móvil llegaron a 705,9 millones, evidenciando el crecimiento acelerado de los instrumentos electrónicos.
Particularmente significativo es el comportamiento de la billetera móvil: su volumen aumentó 113% frente a julio de 2025, mientras que su valor procesado alcanzó Bs71.415 millones, un crecimiento de 111%.
Pero quizás uno de los indicadores más reveladores está en el tamaño promedio de las transacciones.
El valor promedio de una OETF cayó de Bs1.209 en julio de 2025 a Bs802 en julio de 2026, una reducción de 34%. El propio BCB relaciona esta disminución con un mayor volumen de pagos cotidianos de menor cuantía, favorecidos por la accesibilidad de los pagos con QR y la interoperabilidad entre canales e instrumentos electrónicos.
La lectura económica es clara: los pagos digitales ya no están reservados para operaciones grandes. También están entrando en el terreno de las compras diarias.
De las grandes transacciones al comercio cotidiano
El sistema de pagos boliviano está experimentando una transición desde instrumentos tradicionalmente asociados a operaciones de mayor cuantía hacia soluciones digitales utilizadas para gastos mucho más frecuentes.
A julio de 2026, el promedio de operaciones procesadas por cuenta alcanzó 88 transacciones, 69% más que en julio de 2025.
Ese indicador muestra algo más profundo que el crecimiento de una tecnología: muestra una modificación de los hábitos financieros.
El celular se está convirtiendo progresivamente en una herramienta para administrar pagos, realizar compras, transferir dinero y acceder a servicios financieros.
Para los emprendedores, esta evolución tiene especial importancia.
La posibilidad de cobrar digitalmente puede facilitar la formalización de negocios, reducir la dependencia del efectivo y ampliar las alternativas de pago disponibles para los clientes. Para el consumidor, significa mayor rapidez y comodidad. Para el sistema financiero, implica la necesidad de sostener una infraestructura cada vez más robusta, interoperable y segura.
Un ecosistema que funciona detrás de escena
La digitalización del dinero también cambia las exigencias sobre la infraestructura financiera.
Mientras más personas utilizan instrumentos electrónicos, mayor es la importancia de contar con mecanismos capaces de procesar grandes volúmenes de operaciones de manera eficiente.
El BCB señala que el sistema de pagos constituye la infraestructura mediante la cual se moviliza el dinero en la economía y que su funcionamiento eficiente facilita la fluidez de las transacciones y contribuye a la estabilidad financiera.
En ese engranaje participan diferentes instituciones y sistemas. La ACCL forma parte de esa arquitectura mediante sus servicios de compensación y liquidación, mientras que el BCB regula, supervisa y desarrolla infraestructura para el sistema nacional de pagos.
Es precisamente esa combinación entre regulación, tecnología, interoperabilidad e infraestructura la que permite que una acción aparentemente simple —escanear un código— pueda convertirse en una operación financiera procesada dentro de un sistema nacional.
El próximo desafío: profundizar la inclusión
Llegar a cuatro millones de usuarios de QR representa un hito, pero también plantea una nueva pregunta: ¿cómo convertir la digitalización de los pagos en una inclusión financiera todavía mayor?
El desafío ya no consiste únicamente en conseguir que las personas utilicen un QR. El siguiente paso es lograr que más ciudadanos puedan acceder a cuentas, servicios financieros, herramientas digitales y oportunidades económicas a través de esa infraestructura.
El propio BCB define el QR BCB Bolivia como un mecanismo orientado a democratizar el acceso a las transferencias electrónicas y ampliar la utilización de instrumentos electrónicos de pago. El sistema permite realizar operaciones que van desde transferencias entre personas y pagos en comercios hasta servicios básicos, comercio electrónico y determinados trámites.
Para Bolivia, esto abre una oportunidad estratégica.
Una economía donde millones de personas pueden pagar desde un celular no solo es una economía más digital. También puede ser una economía con mayores posibilidades de trazabilidad, eficiencia y acceso a servicios financieros.
Una cifra que representa mucho más que cuatro millones
Los 4 millones de bolivianos que pagan mediante QR no son únicamente una estadística tecnológica.
Son consumidores, emprendedores, comerciantes, trabajadores y familias que están incorporando una nueva forma de relacionarse con el dinero.
Cada QR representa una operación. Pero, en conjunto, millones de operaciones representan un cambio cultural.
Bolivia está avanzando hacia un sistema donde el efectivo comparte protagonismo con instrumentos digitales cada vez más accesibles. Y detrás de esa transformación existe una infraestructura financiera que debe garantizar que la velocidad de la innovación esté acompañada por seguridad, interoperabilidad y confianza.
El verdadero hito, entonces, no está solamente en haber alcanzado cuatro millones de usuarios.
Está en haber convertido una tecnología que alguna vez parecía futurista en una herramienta de la economía cotidiana.
A julio de 2026, el QR ya no es una promesa de digitalización para Bolivia. Es parte de la forma en que el país compra, vende y mueve su dinero.